Domain kräuterführer.de kaufen?
Wir ziehen mit dem Projekt
kräuterführer.de um.
Sind Sie am Kauf der Domain
kräuterführer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kräuterführer.de kaufen?
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **

Ähnliche Suchbegriffe für Betriebsausgaben
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
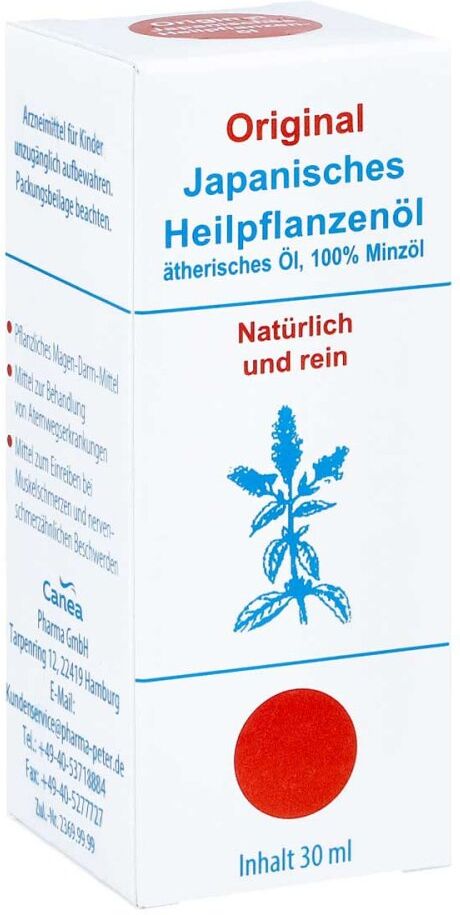
Japanisches Heilpflanzen-öl originalAnwendungsgebiet von Japanisches Heilpflanzen-öl originalJapanisches Heilpflanzen-öl original ist ein Öl zur innerlichen oder äußerlichen Anwendung bei Beschwerden im Magen-Darm-Bereich, zum Einreiben bei Nerven- und Muskelschmerzen und zum Inhalieren bei Atemwegserkrankungen. Wirkungsweise von Japanisches Heilpflanzen-öl originalDas Besondere an Japanisches Heilpflanzen-öl original: Das Öl ist 100% pflanzlich zusammengesetzt und kann zur innerlichen und äußerlichen Anwendung eingesetzt werden. Es wirkt schmerzlindernd und sorgt beim Inhalieren für eine freie Nase. Wirkstoffe / Inhaltsstoffe / ZutatenJapanisches Heilpflanzen-öl original enthält: 100 Prozent Minzöl. Zusammensetzung: Japanisches Heilpflanzen-öl original enthält: 30g Minzöl. GegenanzeigenBei bekannter Überempfindlichkeit gegenüber Minzöl und/oder Menthol sollte dieses Produkt nicht angewendet werden. Nehmen Sie bei bestehenden Gallenerkrankungen das Produkt erst nach Rücksprache mit Ihrem Arzt ein. Japanisches Heilpflanzen-öl original: darf nicht angewendet werden von Säuglingen und Kleinkindern unter 2 Jahren ( Gefahr eine Kehlkopfkrampfes)DosierungAnwendungsempfehlung von Japanisches Heilpflanzen-öl original: Zur innerlichen Anwendung nehmen Sie 1 bis 3 x täglich 2 Tropfen in einem Glas warmen Wasser, alternativ auf Zucker ein. Bei äußerlicher Verwendung entnehmen Sie einige Tropfen von Japanisches Heilpflanzen-öl original und reiben Sie die entsprechende Schmerzstelle ein. Zur Inhalation bei Atemwegsinfekten geben Sie 3 bis 4 Tropfen von Japanisches Heilpflanzen-öl original in heißes Wasser.HinweiseDie weitere Einnahme von Japanisches Heilpflanzen-öl original sollte bei länger andauernden oder wiederkehrenden Beschwerden mit einem Arzt abgesprochen werden. Es können bei Personen mit Magenempfindlichkeit Magenbeschwerden auftreten. Japanisches Heilpflanzen-öl o7,56 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
-
Welche Versicherungen sind Betriebsausgaben?
Welche Versicherungen als Betriebsausgaben geltend gemacht werden können, hängt von der Art des Unternehmens und den jeweiligen steuerlichen Vorschriften ab. In der Regel zählen jedoch Versicherungen wie die Betriebshaftpflichtversicherung, die Berufshaftpflichtversicherung, die Gebäudeversicherung, die Kfz-Versicherung für betrieblich genutzte Fahrzeuge und die Krankenversicherung für Mitarbeiter zu den abzugsfähigen Betriebsausgaben. Es ist wichtig, dass die Versicherungen tatsächlich betrieblich veranlasst sind und nicht private Versicherungen sind, die auch teilweise beruflich genutzt werden. Es empfiehlt sich, vorab mit einem Steuerberater oder einer Steuerberaterin zu klären, welche Versicherungen konkret als Betriebsausgaben geltend gemacht werden können. **


Was sind keine Betriebsausgaben?
Was sind keine Betriebsausgaben? Betriebsausgaben sind Kosten, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen und steuerlich absetzbar sind. Dazu gehören beispielsweise Miete, Gehälter, Werbekosten und Büromaterial. Persönliche Ausgaben, die nicht direkt mit dem Betrieb zusammenhängen, wie private Einkäufe oder Urlaubskosten, zählen hingegen nicht zu den Betriebsausgaben. Ebenso sind Ausgaben, die nicht nachweislich für das Unternehmen getätigt wurden, wie Luxusgüter oder private Versicherungen, keine Betriebsausgaben. Es ist wichtig, zwischen betrieblichen und privaten Ausgaben zu unterscheiden, um steuerliche Vorteile optimal nutzen zu können. **
Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
Lisciani Botanik-LaborLisciani Botanik-Labor Ein Spiel für den Einstieg in die faszinierende Welt der Botanik. Ein richtiges Gewächshaus zum Zusammenbauen; voll funktionstüchtig; mit innovativem Bewässerungssystem. Details: Alter: 7 - 12 nicht geeignet für Kinder unter 3 Jahren! (Erstickungsgefahr durch verschluckbare ...14,08 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
Ähnliche Suchbegriffe für Betriebsausgaben
-
Japanisches Heilpflanzen-öl originalAnwendungsgebiet von Japanisches Heilpflanzen-öl originalJapanisches Heilpflanzen-öl original ist ein Öl zur innerlichen oder äußerlichen Anwendung bei Beschwerden im Magen-Darm-Bereich, zum Einreiben bei Nerven- und Muskelschmerzen und zum Inhalieren bei Atemwegserkrankungen. Wirkungsweise von Japanisches Heilpflanzen-öl originalDas Besondere an Japanisches Heilpflanzen-öl original: Das Öl ist 100% pflanzlich zusammengesetzt und kann zur innerlichen und äußerlichen Anwendung eingesetzt werden. Es wirkt schmerzlindernd und sorgt beim Inhalieren für eine freie Nase. Wirkstoffe / Inhaltsstoffe / ZutatenJapanisches Heilpflanzen-öl original enthält: 100 Prozent Minzöl. Zusammensetzung: Japanisches Heilpflanzen-öl original enthält: 30g Minzöl. GegenanzeigenBei bekannter Überempfindlichkeit gegenüber Minzöl und/oder Menthol sollte dieses Produkt nicht angewendet werden. Nehmen Sie bei bestehenden Gallenerkrankungen das Produkt erst nach Rücksprache mit Ihrem Arzt ein. Japanisches Heilpflanzen-öl original: darf nicht angewendet werden von Säuglingen und Kleinkindern unter 2 Jahren ( Gefahr eine Kehlkopfkrampfes)DosierungAnwendungsempfehlung von Japanisches Heilpflanzen-öl original: Zur innerlichen Anwendung nehmen Sie 1 bis 3 x täglich 2 Tropfen in einem Glas warmen Wasser, alternativ auf Zucker ein. Bei äußerlicher Verwendung entnehmen Sie einige Tropfen von Japanisches Heilpflanzen-öl original und reiben Sie die entsprechende Schmerzstelle ein. Zur Inhalation bei Atemwegsinfekten geben Sie 3 bis 4 Tropfen von Japanisches Heilpflanzen-öl original in heißes Wasser.HinweiseDie weitere Einnahme von Japanisches Heilpflanzen-öl original sollte bei länger andauernden oder wiederkehrenden Beschwerden mit einem Arzt abgesprochen werden. Es können bei Personen mit Magenempfindlichkeit Magenbeschwerden auftreten. Japanisches Heilpflanzen-öl o7,56 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Lüder, Rita: Grundkurs PflanzenbestimmungGrundkurs Pflanzenbestimmung , Eine Praxisanleitung für Anfänger und Fortgeschrittene , Thermostate & Gehäuse > Motorkühlung , Auflage: 10., durchgesehene und korrigierte Auflage, Erscheinungsjahr: 20220707, Produktform: Leinen, Titel der Reihe: Quelle & Meyer Bestimmungsbücher##, Autoren: Lüder, Rita, Auflage: 22010, Auflage/Ausgabe: 10., durchgesehene und korrigierte Auflage, Seitenzahl/Blattzahl: 552, Abbildungen: über 3000 farbige Abbildungen, Keyword: Arten; Bestimmungsbuch; Bestimmungsschlüssel; Biologie; Blatt; Blätter; Blüten; Botanik; Familienmerkmale; Farne; Frucht; Grundkurs; Gräser; Heilpflanzen; Merkmale; Naturschutz; Pflanzen; Pflanzenarten; Pflanzenbestimmung; Pflanzenfamilien; Pflanzenmerkmale; Praxisanleitung; Praxisbuch; Schmeil Fitschen; Wildblumen, Fachkategorie: Bäume, Wildblumen und Pflanzen: Sachbuch, Bildungszweck: für die Hochschule, Thema: Orientieren, Warengruppe: HC/Garten/Pflanzen/Natur, Fachkategorie: Botanik und Pflanzenwissenschaften, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Quelle + Meyer, Verlag: Quelle + Meyer, Verlag: Quelle & Meyer Verlag GmbH & Co., Länge: 195, Breite: 126, Höhe: 38, Gewicht: 824, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2741763, Vorgänger EAN: 9783494018447 9783494017198 9783494016153 9783494015491 9783494014975, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0100, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 129299726,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
-
Welche Versicherungen sind Betriebsausgaben?
Welche Versicherungen als Betriebsausgaben geltend gemacht werden können, hängt von der Art des Unternehmens und den jeweiligen steuerlichen Vorschriften ab. In der Regel zählen jedoch Versicherungen wie die Betriebshaftpflichtversicherung, die Berufshaftpflichtversicherung, die Gebäudeversicherung, die Kfz-Versicherung für betrieblich genutzte Fahrzeuge und die Krankenversicherung für Mitarbeiter zu den abzugsfähigen Betriebsausgaben. Es ist wichtig, dass die Versicherungen tatsächlich betrieblich veranlasst sind und nicht private Versicherungen sind, die auch teilweise beruflich genutzt werden. Es empfiehlt sich, vorab mit einem Steuerberater oder einer Steuerberaterin zu klären, welche Versicherungen konkret als Betriebsausgaben geltend gemacht werden können. **
-
Was sind keine Betriebsausgaben?
Was sind keine Betriebsausgaben? Betriebsausgaben sind Kosten, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen und steuerlich absetzbar sind. Dazu gehören beispielsweise Miete, Gehälter, Werbekosten und Büromaterial. Persönliche Ausgaben, die nicht direkt mit dem Betrieb zusammenhängen, wie private Einkäufe oder Urlaubskosten, zählen hingegen nicht zu den Betriebsausgaben. Ebenso sind Ausgaben, die nicht nachweislich für das Unternehmen getätigt wurden, wie Luxusgüter oder private Versicherungen, keine Betriebsausgaben. Es ist wichtig, zwischen betrieblichen und privaten Ausgaben zu unterscheiden, um steuerliche Vorteile optimal nutzen zu können. **
-
Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.